


- Les différents critères à prendre en compte
- Micro-entreprise (ME)
- Entreprise individuelle (EI)
- Entreprise individuelle à responsabilité limitée (EIRL)
- Entreprise unipersonnelle à responsabilité limitée (EURL)
- Société par actions simplifiée unipersonnelle (SASU)
- Société à responsabilité limitée (SARL)
- Société par actions simplifiée (SAS)
- Société anonyme (SA)
- Société coopérative (SCOP)
- Tableau synthétique
Les différents critères à prendre en compte
Nombre d'associés, flexibilité, fiscalité, démarches... Chaque forme juridique à ses avantages et ses inconvénients.
Le choix du statut est l'étape la plus compliquée de la création d'une entreprise, car cette décision impactera votre société et son fonctionnement. Afin de choisir le statut qui vous correspond le mieux et qui s'adapte à votre activité, voici les questions que vous allez devoir vous poser :
- Quel est le régime fiscal le plus approprié ou avantageux ?
- Quel est le meilleur statut social pour le dirigeant ?
- Combien de personnes vont fonder la société ? Est-ce que d'autres personnes seront amenées à être associées dans le futur ? Ou de nouveaux investisseurs ?
- Est-ce que je veux protéger mon patrimoine personnel en cas de faillite ou non ?
- Quel est le montant d'investissement requis pour démarrer mon activité et quel est mon apport personnel ?
NB : les plafonds de CA évoqués dans la vidéo pour le statut de micro-entreprise sont obsolètes. Pour les seuils à jour (2026-2028), voir l'onglet dédié à la micro-entreprise.
Quelle forme juridique choisir ?
Pour chaque forme juridique, nous vous détaillons les différentes obligations, les avantages et inconvénients, dans des onglets dédiés. Si vous démarrez seul, découvrez aussi notre article sur la création d'une TPE, qui replace le choix du statut dans une vision plus large du projet.
Auto/microentreprise (AE)
Le statut de microentrepreneur permet de créer une entreprise rapidement en bénéficiant de formalités et d'un régime social simplifiés. Cette forme juridique est destinée aux personnes qui souhaitent créer leur propre activité ou exercer une activité annexe en plus de leur métier.
Je veux en savoir plus sur la microentreprise
Entreprise individuelle (EI)
Cette forme juridique souple, permet de lancer rapidement son activité, avec peu de frais. Les démarches nécessaires sont simples à réaliser. Depuis 2022, le patrimoine personnel de l'entrepreneur est automatiquement protégé.
Je veux en savoir plus sur l'EI
Entreprise individuelle à responsabilité limitée (EIRL)
L'EIRL n'existe plus depuis le 15 mai 2022 : ses avantages ont fusionné dans le statut unique d'entrepreneur individuel, avec une protection automatique du patrimoine personnel.
Je veux en savoir plus sur l'EIRL
Entreprise unipersonnelle à responsabilité limitée (EURL)
L'EURL est une SARL mais avec un seul et unique associé. L'avantage majeur de cette forme juridique est de pouvoir protéger le patrimoine personnel de l'entrepreneur en cas de faillite de son activité.
Je veux en savoir plus sur l'EURL
Société par actions simplifiée unipersonnelle (SASU)
La SASU est une SAS constituée d'un seul associé. C'est une forme juridique plébiscitée par les entrepreneurs qui souhaitent monter une startup et croître rapidement. Elle a l'avantage (entre autres) de n'engager la responsabilité de l'associé unique qu'à hauteur de son apport.
Je veux en savoir plus sur la SASU
Société à responsabilité limitée (SARL)
C'est la forme juridique la plus répandue. L'entreprise peut être créée avec peu d'apport en capital. Le patrimoine personnel des associés est protégé car limité aux apports.
Je veux en savoir plus sur la SARL
Société par actions simplifiée (SAS)
Cette forme juridique permet une grande souplesse quant au capital social et aux règles d'organisation. La contrepartie est qu'il faut être extrêmement rigoureux lors de la rédaction des statuts pour ne pas compromettre le bon développement de l'entreprise.
Je veux en savoir plus sur la SAS
Société anonyme (SA)
Cette forme juridique est plus adaptée aux structures de grande taille. Un capital minimum de 37 000 euros est requis. Elle permet de créer des projets et activités d'envergure avec une responsabilité limitée aux apports pour les actionnaires.
Je veux en savoir plus sur la SA
Société coopérative (SCOP)
Avec cette forme juridique, ce sont les salariés de l'entreprise qui sont les associés majoritaires de l'entreprise. Elle peut prendre la forme d'une SA, d'une SAS ou d'une SARL.
Je veux en savoir plus sur la SCOP
Société d'exercice libéral (SEL)
Cette forme est destinée aux professions libérales et peut prendre les formes suivantes :
• SELARL : société d'exercice libéral à responsabilité limitée
• SELAS : société d'exercice libéral par actions simplifiées
• SELAFA : société d'exercice libéral à forme anonyme
• SELCA : société d'exercice libéral en commandite par actions
Micro-entreprise (ME)
Le statut de micro-entrepreneur (anciennement auto-entrepreneur) permet de créer rapidement son activité grâce à des démarches simplifiées, autant pour la création de l'entreprise que pour sa gestion (déclaration et paiement des cotisations fiscales et sociales).
Qu'est-ce que la micro-entreprise ?
C'est une entreprise individuelle (EI), immatriculée à un registre (Répertoire des métiers ou Registre du commerce et des sociétés) :
- Dans laquelle l'entrepreneur est un travailleur non-salarié (un indépendant)
- Qui bénéficie d'un régime social et fiscal unique et simplifié
- Et pour laquelle le patrimoine professionnel de l'entrepreneur est automatiquement séparé de son patrimoine personnel
Ce régime a été créé pour faciliter la vie des créateurs solo et des créateurs ayant une autre activité en :
- simplifiant le calcul des cotisations sociales et des impôts : un pourcentage du chiffre d'affaires
- créant le principe du paiement de cotisations sociales uniquement s'il y a chiffre d'affaires
- créant une nouvelle période de paiement des cotisations sociales : en quasi-simultanéité du chiffre d'affaires obtenu. Exemple : paiement fin février vos charges du mois de janvier, fin mars vos charges du mois de février…
Le régime du micro-entrepreneur :
C'est un régime fiscal et social unique et simplifié qui permet d'alléger les formalités de création mais aussi de gestion de l'entreprise (cotisations et paiements).
Il permet d'avoir un abattement forfaitaire sur le chiffre d'affaires de l'entreprise à hauteur de :
- 50 % pour les prestations de service commerciales
- 34 % pour les prestations de service non commerciales (type activités libérales)
- 71 % pour les activités d'achat-revente, fourniture de logement, vente à consommer sur place
Avec le régime micro-entrepreneur, il est possible d'opter pour le versement libératoire de l'impôt sur le revenu qui sera alors prélevé chaque mois en même temps que les cotisations sociales.
Les conditions pour bénéficier du régime micro-entrepreneur :
Pour bénéficier du régime micro-entrepreneur, le chiffre d'affaires de l'entreprise ne doit pas dépasser les seuils suivants pour la période 2026-2028 (calculés sur une année civile complète) :
- 203 100 € maximum pour les entreprises dont l'activité principale est la vente de marchandises, d'objets, de fournitures de denrées à emporter ou à consommer sur place, ou la prestation d'hébergement (hôtels, chambres d'hôtes, gîtes ruraux, meublés de tourisme, etc.)
- 83 600 € maximum pour les prestations de service relevant des bénéfices industriels et commerciaux (BIC) et les professions libérales relevant des bénéfices non commerciaux (BNC)
Le micro-entrepreneur peut exercer deux activités mais celles-ci doivent être regroupées au sein d'une seule micro-entreprise. Il doit déclarer mensuellement ou trimestriellement son chiffre d'affaires, même si celui-ci est nul.
Les activités éligibles au statut de micro-entreprise :
Tout porteur de projet d'activité commerciale, artisanale ou libérale peut créer une micro-entreprise, sauf :
- Les activités agricoles rattachées au régime social de la MSA, y compris si elles sont déclarées auprès de la Chambre de Commerce et d'Industrie ou de la Chambre de Métiers et de l'Artisanat
- Les activités relevant de la TVA immobilière : marchands de biens, lotisseurs, agents immobiliers, etc.
- La location d'immeubles non meublés à usage professionnel
- Les activités artistiques rémunérées par des droits d'auteur, qui dépendent de la maison des artistes ou de l'Agessa
Les démarches pour devenir micro-entrepreneur :
L'immatriculation est gratuite. Il vous suffit de remplir une déclaration en ligne auprès du guichet des entreprises ou du CFE compétent. Retrouvez le détail complet des formalités de la micro-entreprise, ainsi que nos guides pour financer votre micro-entreprise et pour comprendre la cotisation foncière des entreprises applicable à ce statut.
Comment savoir quel CFE est compétent pour ma micro-entreprise ?
- Pour une activité commerciale ou de prestation de services : c'est le Centre de Formalités des Entreprises (CFE) de votre Chambre de Commerce et d'Industrie
- Pour une activité artisanale : c'est le CFE de votre Chambre des Métiers (attention sous certaines conditions)
- Pour une activité libérale : c'est le CFE de l'URSSAF
Si vous envisagez plus tard de céder ou transmettre votre micro-entreprise, sachez que les démarches de vente diffèrent de celles d'une société classique.
Contacter le CFE de la CCI métropolitaine Aix-Marseille-Provence : cliquez ici.
Créez votre micro-entreprise avec nos conseillers :
Entreprise individuelle (EI)
Le statut d'entreprise individuelle (EI) permet de créer une entreprise rapidement, sans avoir à apporter de capital.
Qu'est-ce qu'une entreprise individuelle ?
Comme son nom l'indique, l'entreprise est individuelle, c'est-à-dire qu'il n'est pas possible de s'associer.
Cette forme juridique présente plusieurs avantages :
- Elle permet d'avoir un statut simplifié.
- Toute personne majeure peut créer une EI.
- Les obligations comptables sont moins importantes qu'avec d'autres formes juridiques.
Depuis le 15 mai 2022, le patrimoine personnel de l'entrepreneur individuel est automatiquement protégé, sans démarche déclarative à effectuer. Seuls les biens utiles à l'activité professionnelle peuvent être saisis par les créanciers professionnels, sauf fraude ou manquement grave.
Le régime fiscal :
L'entrepreneur qui exerce à travers une entreprise individuelle est imposable sur ses revenus dans une des deux catégories suivantes :
- Bénéfices industriels et commerciaux (BIC) pour les commerçants et artisans
- Bénéfices non commerciaux (BNC) pour les professions libérales
À ce titre, il peut choisir entre trois régimes d'imposition, en fonction de son CA : micro-entreprise, réel normal ou réel simplifié. L'entreprise, elle, ne subit aucune imposition.
Le régime social :
L'entrepreneur individuel dépend du régime général de la Sécurité sociale des indépendants.
Les démarches pour créer une entreprise individuelle (EI) :
Les démarches sont relativement simples. Il vous suffit de remplir une déclaration en ligne auprès du guichet des entreprises ou du CFE compétent. Retrouvez le détail dans notre article sur la création d'une entreprise individuelle, ainsi que le détail des formalités et les étapes d'immatriculation.
Comment savoir quel CFE est compétent ?
- Pour une activité commerciale ou de prestation de services : c'est le Centre de Formalités des Entreprises (CFE) de votre Chambre de Commerce et d'Industrie
- Pour une activité artisanale : c'est le CFE de votre Chambre des Métiers (attention sous certaines conditions)
- Pour une activité libérale : c'est le CFE de l'URSSAF
Si vous envisagez de reprendre une entreprise individuelle existante plutôt que d'en créer une, consultez nos étapes pour la reprise d'une entreprise individuelle.
Contacter le CFE de la CCI métropolitaine Aix-Marseille-Provence : cliquez ici.
Entreprise individuelle à responsabilité limitée (EIRL)
Ce statut n'existe plus depuis le 15 mai 2022. La loi en faveur de l'activité professionnelle indépendante (14 février 2022) a supprimé l'EIRL et fusionné ses avantages dans le statut unique d'entrepreneur individuel.
Que reste-t-il de l'EIRL aujourd'hui ?
- Il n'est plus possible de créer une nouvelle EIRL depuis le 15 mai 2022
- Les EIRL créées avant cette date continuent d'exister et de fonctionner selon leurs règles propres
- Pour tout nouveau projet, c'est le statut d'entreprise individuelle qui reprend l'avantage principal de l'EIRL : la protection automatique du patrimoine personnel, sans déclaration d'affectation à effectuer
Pour créer votre activité en nom propre avec cette protection automatique, consultez notre onglet dédié à l'entreprise individuelle (EI), ou directement notre article sur la création d'une entreprise individuelle.
Entreprise unipersonnelle à responsabilité limitée (EURL)
Qu'est-ce qu'une EURL ?
L'Entreprise unipersonnelle à responsabilité limitée (EURL) est une SARL mais avec un seul et unique associé. C'est pourquoi on peut également la voir nommée SARL unipersonnelle.
Les règles qui la régissent sont les mêmes que celles d'une SARL, excepté les dispositions nécessaires au fait qu'il n'y ait qu'un seul associé.
Le régime fiscal
Le régime fiscal d'une EURL sera différent selon la nature de l'associé unique : personne physique ou morale.
Dans le premier cas, les bénéfices de l'EURL seront normalement soumis à l'impôt sur le revenu et devront être déclarés dans une des 2 catégories suivantes : BIC ou BNC.
NB : L'associé unique de l'EURL peut opter pour le régime fiscal de la micro-entreprise s'il répond aux conditions.
NB 2 : Il est aussi possible pour une personne physique de choisir le régime de l'impôt sur les sociétés. Ce choix est définitif et irrévocable.
Dans le second cas, si l'associé unique est une personne morale, les bénéfices seront imposés au titre de l'impôt sur les sociétés.
Le régime social
Si la fonction de gérant est exercée par l'associé unique, ce dernier dépend pour le régime social de la protection sociale des indépendants.
Si cette fonction est exercée par un tiers, le gérant relève alors du régime social des "assimilés salariés", notamment s'il perçoit une rémunération.
Quels sont les avantages d'une EURL ?
- L'EURL permet de créer une entreprise sans avoir à s'associer avec quelqu'un d'autre.
- La responsabilité de l'entrepreneur est limitée en cas de dettes ou de faillite, aux apports injectés lors de la création.
- Le montant du capital de la société peut être déterminé en toute liberté dans les statuts.
- Le statut de l'EURL permet de migrer plus facilement vers une SARL.
- Le choix est laissé quant au régime d'imposition : impôt sur le revenu ou impôt sur les sociétés.
Les démarches pour créer une EURL :
La première étape pour créer une EURL est la rédaction des statuts qui régiront son fonctionnement. Retrouvez le détail complet dans notre guide pour créer votre EURL et les étapes d'immatriculation.
Elle doit ensuite être immatriculée au registre du commerce et des sociétés (RCS), par l'intermédiaire du centre de formalités des entreprises compétent.
La création d'une EURL doit aussi être déclarée dans un journal d'annonces légales.
Si vous envisagez plus tard de céder votre EURL, consultez notre article sur la vente d'une EURL.
Société par actions simplifiée unipersonnelle (SASU)
Qu'est-ce qu'une SASU ?
La société par actions simplifiée unipersonnelle (SASU) est une SAS, mais avec un seul et unique associé. C'est une forme juridique avec des statuts simples et flexibles. L'associé unique peut définir les règles de fonctionnement de l'entreprise, de même que le montant du capital social alloué. Dans une SASU, les apports pour le capital social peuvent être faits en numéraire ou en nature.
Le régime fiscal
Le régime fiscal classique d'une SASU est l'impôt sur les sociétés. Dans certains cas et à condition de remplir certains critères, une SASU peut demander une option pour passer sous le régime de l'impôt sur le revenu. Les critères sont les suivants :
- La nature de l'activité doit être commerciale, artisanale, agricole ou libérale ;
- La SASU doit avoir au moins 5 ans d'existence ;
- Son CA doit être inférieur à 10 millions d'euros ;
- Son nombre de salariés doit être inférieur à 50 ;
- Elle ne doit pas être cotée en bourse.
NB : Cette option ne peut être activée qu'une fois et sa durée ne peut pas excéder 5 ans.
Le régime social
Le Président d'une SASU a le statut "d'assimilé salarié" et bénéficie donc du régime général de la sécurité sociale. Les cotisations sociales ne comprennent pas de cotisations pour l'assurance chômage.
Quels sont les avantages d'une SASU ?
Les règles pour créer une SASU sont allégées, de même que celles concernant leur fonctionnement. La SASU assure une responsabilité limitée à l'associé unique, à hauteur de son apport en capital.
Les démarches pour créer une SASU :
La première étape pour créer une SASU consiste à rédiger les statuts qui régiront le fonctionnement de l'entreprise. Consultez notre guide sur la création d'une SASU et le détail des formalités.
La nomination d'un commissaire aux comptes peut être obligatoire dans les 2 cas suivants :
- À la fin de l'exercice, la SASU dépasse deux des seuils suivants : total du bilan > à 1 million d'€, CA HT > à 2 millions d'€, et/ou nombre moyen de salariés > à 20 ;
- La SASU contrôle d'autres entreprises.
Si vous envisagez plus tard de céder vos parts, consultez notre article sur la cession des actions de SASU.
Société à responsabilité limitée (SARL)
Qu'est-ce qu'une SARL ?
La SARL est une société à responsabilité limitée. Elle se compose d'au moins 2 associés (100 maximum) et peut être choisie pour les natures d'activités suivantes : artisanale, commerçante, industrielle et libérale.
Le régime fiscal de la SARL
Le régime fiscal classique d'une SARL est l'impôt sur les sociétés. Cependant, sous certaines conditions (SARL de famille ou qui remplit les critères suivants), les associés peuvent opter pour le régime de l'impôt sur le revenu.
Le régime social de la SARL
Le gérant majoritaire qui détient seul, ou avec son conjoint ou ses enfants, plus de la moitié de l'entreprise est soumis au régime des indépendants. Le gérant égalitaire est affilié au régime des "assimilés-salariés". Le gérant minoritaire peut recevoir 2 types de rémunérations, chacune avec son propre régime social.
Quels sont les avantages d'une SARL ?
La SARL est la forme juridique la plus plébiscitée en France : capital social fixé librement, responsabilité limitée aux apports, statut de SARL de famille possible.
Les démarches pour créer une SARL :
La première étape consiste en la rédaction des statuts. Voir un modèle de statuts d'une SARL. Retrouvez toutes les étapes dans notre article sur la création d'une SARL, ainsi que le détail des formalités, les étapes d'immatriculation et les solutions de financement d'une SARL.
Ensuite, il vous faudra immatriculer la SARL au registre du commerce et des sociétés via le centre de formalités des entreprises compétent, puis publier un avis de constitution dans un journal habilité.
Si vous envisagez plus tard de céder votre SARL, consultez notre article sur la vente d'une SARL.
Société par actions simplifiée (SAS)
Qu'est-ce qu'une SAS ?
La SAS bénéficie d'une grande souplesse de fonctionnement. Les fondateurs (s'il n'y en a qu'un, on parle alors de SASU) peuvent déterminer librement dans les statuts le capital social et les règles de fonctionnement.
Il y a cependant certaines obligations : certaines décisions doivent être prises collectivement, et la loi impose la nomination d'un président.
Le régime fiscal de la SAS
Classiquement, une SAS est soumise à l'impôt sur les sociétés. Une option peut être demandée - à certaines conditions - pour être soumise temporairement (5 exercices) au régime de l'impôt sur le revenu.
Le régime social de la SAS
Le président perçoit une ou plusieurs rémunérations considérées comme des salaires, imposables à l'IR. Les dividendes suivent un régime différent selon la nature des actionnaires.
Quels sont les avantages d'une SAS ?
- La souplesse contractuelle, en contrepartie d'une rédaction rigoureuse des statuts ;
- La responsabilité limitée à leurs apports ;
- Une forme juridique reconnue et crédible aux yeux des partenaires ;
- La possibilité de se monter avec un seul associé (SASU).
Les démarches pour créer une SAS :
La première étape consiste à rédiger les statuts. Consultez notre article sur l'immatriculation d'une SAS et nos solutions pour financer votre SAS. Un exemplaire des statuts doit être déposé au centre de formalités des entreprises compétent, puis la création publiée dans un journal habilité.
Si vous envisagez plus tard de céder votre SAS, consultez notre article sur la vente d'une SAS.
Société anonyme (SA)
Qu'est-ce qu'une SA ?
Une SA est une société anonyme. C'est une société de capitaux qui réunit des actionnaires investissant dans le capital de l'entreprise, au minimum 2 (7 si l'entreprise est cotée en bourse).
Une SA peut être dirigée par un conseil d'administration (3 à 18 membres, dont un PDG) ou par un conseil de surveillance doté d'un directoire.
Pour créer une société anonyme, il faut rassembler un capital social minimum de 37 000 €.
Le régime fiscal de la SA
Classiquement, une SA est soumise à l'impôt sur les sociétés.
Le régime social de la SA
Le PDG d'une SA est soumis au régime des "assimilés-salariés", mais exclu de l'assurance chômage.
Quels sont les avantages d'une SA ?
Responsabilité limitée aux apports, forte crédibilité vis-à-vis des partenaires, structure évolutive, transmission d'actions facilitée.
Les démarches pour créer une SA :
Dénomination sociale, domiciliation, rédaction des statuts, nomination d'un commissaire aux comptes, publication d'une annonce légale... la création d'une SA est assez lourde. Consultez notre article sur la création d'une société anonyme. Il est fortement recommandé de s'entourer de professionnels.
Si vous envisagez plus tard de céder votre SA, consultez notre article sur la vente d'une société anonyme.
Société coopérative (SCOP)
Qu'est-ce qu'une SCOP ?
Une SCOP est une société coopérative qui peut prendre plusieurs formes juridiques : SA, SARL ou SAS.
De nombreuses activités peuvent être exercées à travers une SCOP : artisanale, commerciale, industrielle ou service, de même que certaines professions libérales.
Comment est organisée une SCOP ?
Dans une SCOP, les salariés sont aussi les associés, forcément majoritaires (au moins 51 % du capital). Ce sont eux qui nomment le ou les dirigeants, pour un mandat de 4 à 6 ans.
Les SCOP sont soumises à l'impôt sur les sociétés et dispensées de la contribution économique territoriale (CET).
Au sein d'une SCOP, les bénéfices sont distribués de 3 manières :
- Au moins 25 % pour les salariés (participation ou intéressement) ;
- Souvent entre 10 et 15 % pour les salariés-associés (dividendes) ;
- Au minimum 15 % pour les réserves de l'entreprise.
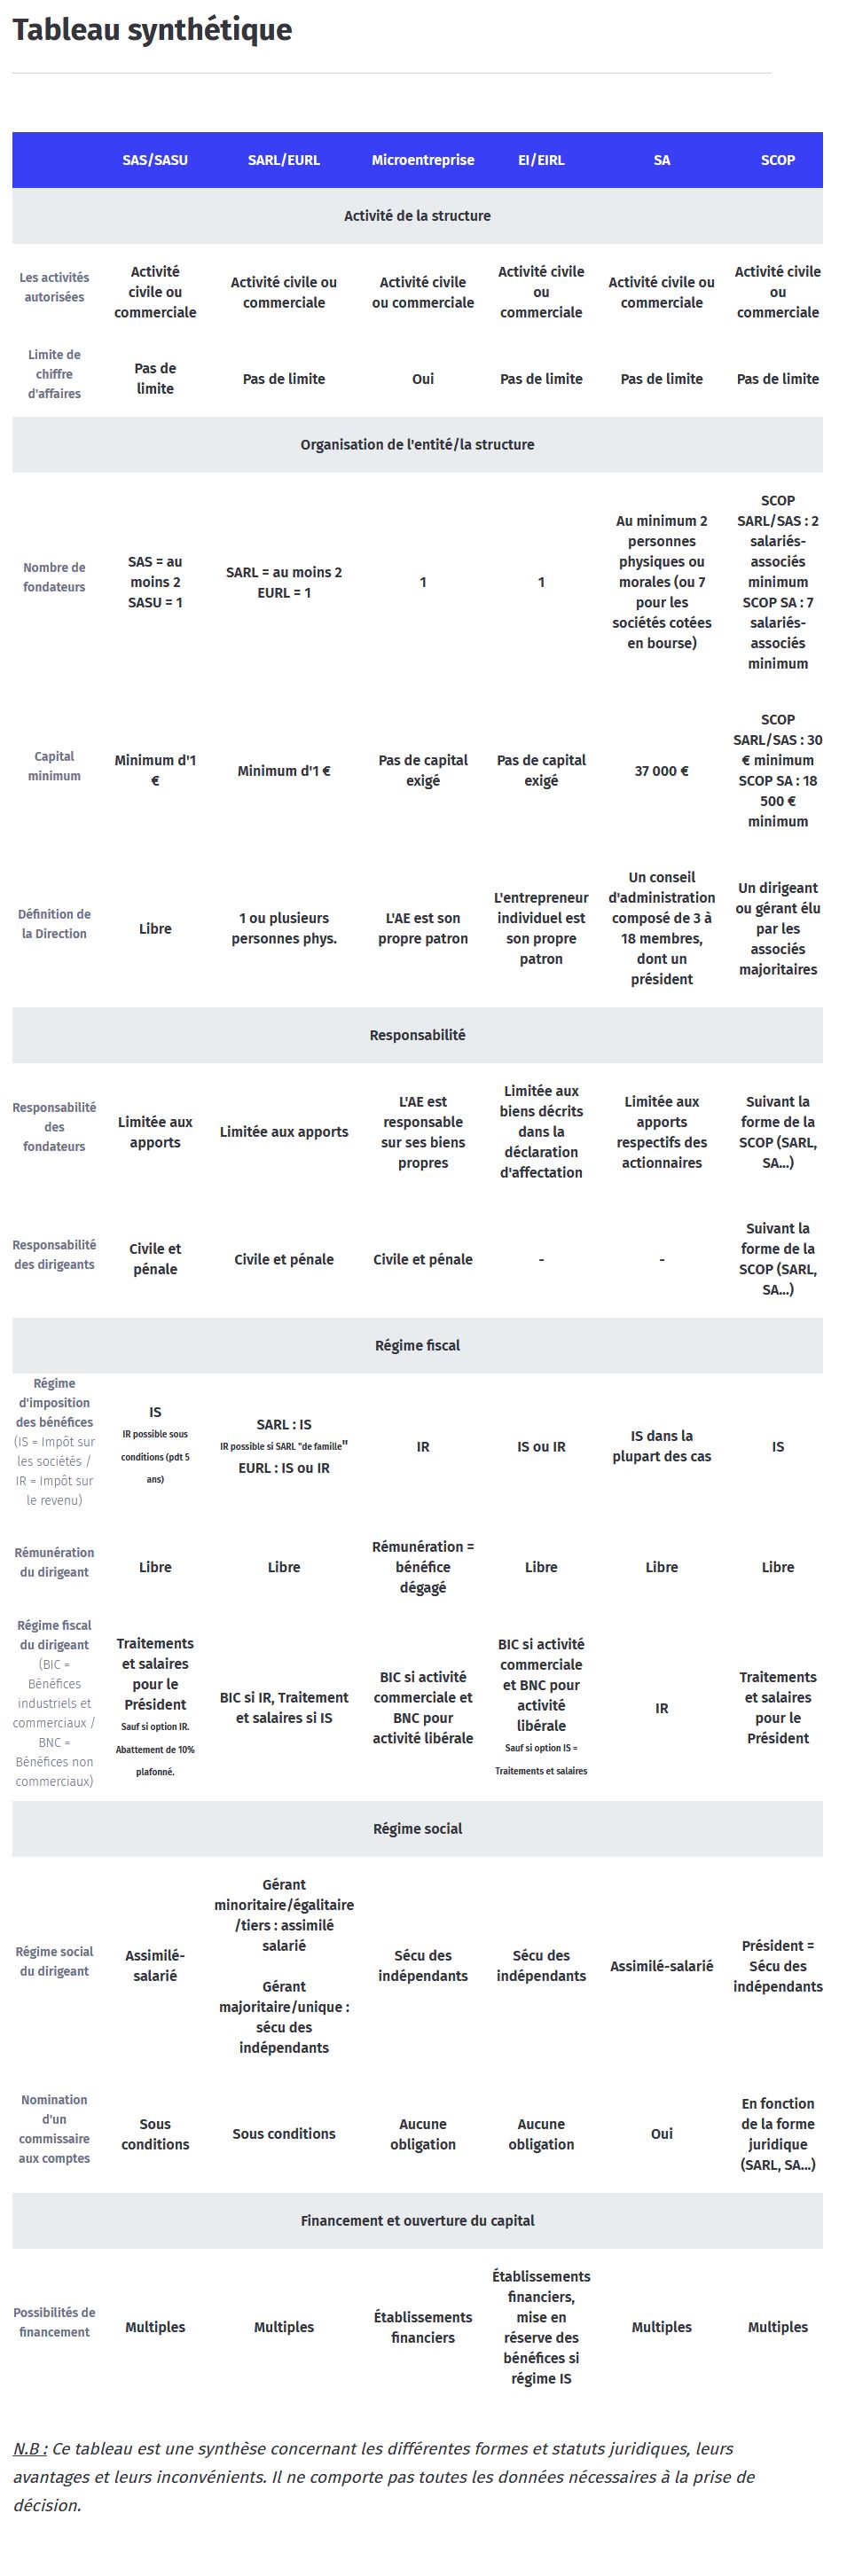
Tableau synthétique
| SAS/SASU | SARL/EURL | Microentreprise | EI | SA | SCOP | |
| Activité de la structure | ||||||
| Les activités autorisées | Activité civile ou commerciale | Activité civile ou commerciale | Activité civile ou commerciale | Activité civile ou commerciale | Activité civile ou commerciale | Activité civile ou commerciale |
|---|---|---|---|---|---|---|
| Limite de chiffre d'affaires | Pas de limite | Pas de limite | Oui | Pas de limite | Pas de limite | Pas de limite |
| Organisation de l'entité/la structure | ||||||
| Nombre de fondateurs | SAS = au moins 2 SASU = 1 |
SARL = au moins 2 EURL = 1 |
1 | 1 | Au minimum 2 personnes physiques ou morales (7 si cotée en bourse) | SCOP SARL/SAS : 2 salariés-associés min. SCOP SA : 7 salariés-associés min. |
| Capital minimum | Minimum d'1 € | Minimum d'1 € | Pas de capital exigé | Pas de capital exigé | 37 000 € | SCOP SARL/SAS : 30 € min. SCOP SA : 18 500 € min. |
| Définition de la Direction | Libre | 1 ou plusieurs personnes phys. | L'AE est son propre patron | L'entrepreneur individuel est son propre patron | Conseil d'administration de 3 à 18 membres, dont un président | Dirigeant ou gérant élu par les associés majoritaires |
| Responsabilité | ||||||
| Responsabilité des fondateurs | Limitée aux apports | Limitée aux apports | L'AE est responsable sur ses biens propres | Patrimoine professionnel séparé automatiquement | Limitée aux apports respectifs des actionnaires | Suivant la forme de la SCOP (SARL, SA...) |
| Responsabilité des dirigeants | Civile et pénale | Civile et pénale | Civile et pénale | - | - | Suivant la forme de la SCOP (SARL, SA...) |
| Régime fiscal | ||||||
| Régime d'imposition des bénéfices (IS = Impôt sur les sociétés / IR = Impôt sur le revenu) |
IS IR possible sous conditions (5 ans) |
SARL : IS IR possible si SARL "de famille" EURL : IS ou IR |
IR | IS ou IR | IS dans la plupart des cas | IS |
| Rémunération du dirigeant | Libre | Libre | Rémunération = bénéfice dégagé | Libre | Libre | Libre |
| Régime fiscal du dirigeant (BIC = Bénéfices industriels et commerciaux / BNC = Bénéfices non commerciaux) |
Traitements et salaires pour le Président Sauf option IR. Abattement de 10% plafonné. |
BIC si IR, Traitement et salaires si IS | BIC si activité commerciale, BNC si activité libérale | BIC si activité commerciale, BNC si activité libérale Sauf option IS = Traitements et salaires |
IR | Traitements et salaires pour le Président |
| Régime social | ||||||
| Régime social du dirigeant | Assimilé-salarié | Gérant minoritaire/égalitaire/tiers : assimilé salarié Gérant majoritaire/unique : sécu des indépendants |
Sécu des indépendants | Sécu des indépendants | Assimilé-salarié | Président = Sécu des indépendants |
| Nomination d'un commissaire aux comptes | Sous conditions | Sous conditions | Aucune obligation | Aucune obligation | Oui | En fonction de la forme juridique (SARL, SA...) |
| Financement et ouverture du capital | ||||||
| Possibilités de financement | Multiples | Multiples | Établissements financiers | Établissements financiers, mise en réserve des bénéfices si régime IS | Multiples | Multiples |
N.B : Ce tableau est une synthèse concernant les différentes formes et statuts juridiques, leurs avantages et leurs inconvénients. Il ne comporte pas toutes les données nécessaires à la prise de décision.